„Specialiștii în finanțe” ai PNL Constanța au nenorocit pensionarii: Senatorul Coșa și-a pus semnătura pe legea care îi scutește de taxe pe privilegiați – DOCUMENTE
 Marius Florian
5 min
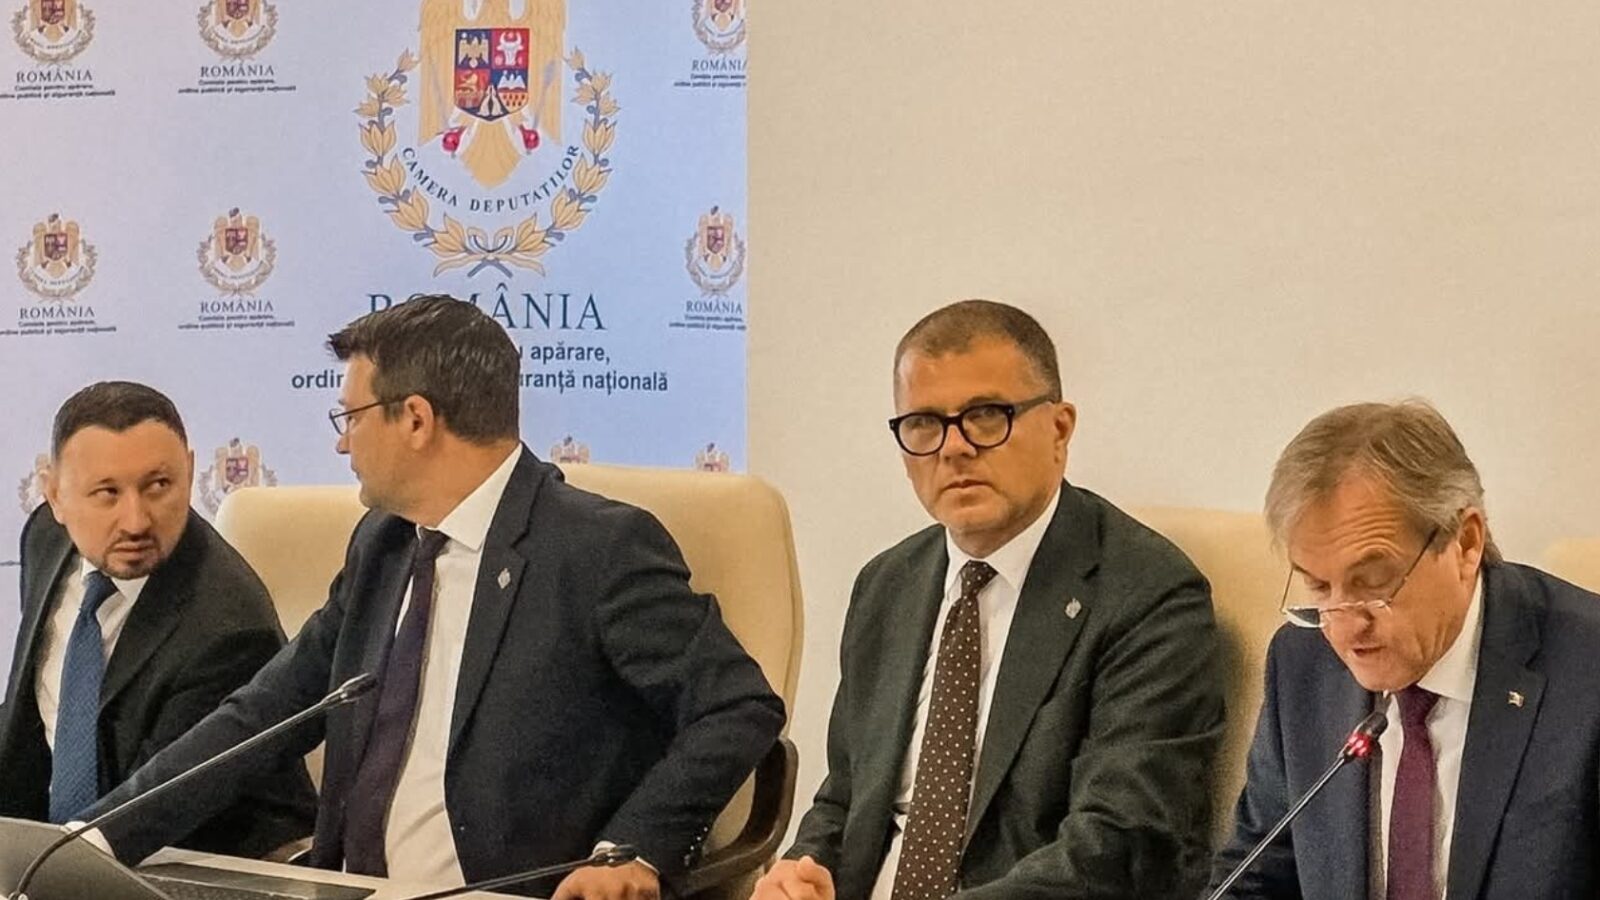
Inoculat în spațiul public sub pretextul salvării sistemului de pensii și al modernizării pieței de capital, un proiect de lege aparent salvator amenință să destabilizeze serios finanțele publice ale României și să deschidă o breșă de proporții în legislația fiscală. Documentul normativ, conceput pentru înființarea și funcționarea Așa-numitelor Conturi Individuale de Investiții pentru Pensie, poartă pe tabelul de susținători o semnătură cu o greutate politică și financiară aparte la nivel local: cea a senatorului PNL Constanța, Silviu Coșa, cunoscut drept un cunoscător al mecanismelor bugetare și un influent finanțist al filialei liberale. Sub acoperirea unor intenții nobile privind diversificarea surselor de venit la bătrânețe, inițiativa parlamentară sprijinită de parlamentarul constănțean ascunde însă o serie de vicii tehnice, juridice și economice de o gravitate extremă, care transformă actul normativ într-un veritabil vehicul de optimizare fiscală agresivă dedicat exclusiv persoanelor cu venituri foarte mari. Promovarea unui act normativ presărat cu vicii de neconstituționalitate, găuri fiscale neasumate și scăpări tehnice majore arată că reforma pensiilor din România riscă să devină, sub semnătura PNL Constanța, doar un pretext legal pentru scutiri de taxe destinate celor privilegiați.
O analiză riguroasă a pachetului legislativ dezvăluie, în primul rând, o contradicție juridică monumentală ce pune sub semnul întrebării însăși constituționalitatea demersului. În timp ce expunerea de motive susține cu fermitate că inițiativa are caracterul unei legi organice, având în vedere derogările majore pe care le aduce Codului Fiscal, norma finală din proiectul de lege invocă procedura de adoptare specifică legilor ordinare. Această fractură de tehnică legislativă încalcă direct jurisprudența Curții Constituționale privind ierarhia actelor normative, întrucât un act ordinari nu poate modifica sau deroga de la un cod cu regim organic. Mai mult, proiectul încearcă să opereze scutiri fiscale prin norme extrinseci, fără a modifica direct articolele din Codul Fiscal, ceea ce va genera un blocaj administrativ uriaș la nivelul ANAF în momentul aplicării reținerilor la sursă. Se adaugă la aceste nereguli și o discriminare vizibilă pe piața financiară, prin izolarea facilităților fiscale exclusiv în zona societăților de servicii de investiții financiare, lăsând în afara cadrului bănci sau societăți de administrare a investițiilor, fapt ce contravine principiilor egalității fiscale și liberei concurențe. Colapsul argumentativ al proiectului susținut de senatorul Silviu Coșa devine evident în zona evaluării impactului bugetar, unde inițiatorii au preferat o abordare de o superficialitate ieșită din comun. În ciuda cerințelor imperative din Constituție și din Legea finanțelor publice, care obligă la prezentarea unei fișe financiare exacte pe o perioadă de cinci ani pentru orice măsură ce reduce veniturile statului, documentul susține în mod nerealist că nu generează cheltuieli bugetare suplimentare. Renunțarea totală la impozitarea câștigurilor de capital, a dividendelor și a contribuțiilor de sănătate va aduce o gaura masivă și imediată în Bugetul General Consolidat, necalculată de autori. Absența oricărui plafon maxim anual pentru contribuții transformă sistemul într-o anomalie periculoasă, diferențiindu-se radical de modelele internaționale invocate în expunerea de motive, cum sunt cele din Statele Unite sau Marea Britanie, unde depunerile sunt strict limitate. În forma propusă la București și girată de la Constanța, un investitor mare își va putea rula portofolii de milioane de lei complet scutit de taxe, transformând o lege dedusă pensiilor într-un paradis fiscal mascat:
Limbajul tehnic al legii ascunde o serie de bucle operative și lacune grav disruptive pentru piața de capital. Deși se clamează blocarea fondurilor până la vârsta pensionării, textul nu prevede nicio sancțiune financiară, penalitate sau impozitare regresivă în cazul în care un titular decide să își retragă banii anticipat, la jumătatea vieții active. Cadrul succesoral este la fel de ambiguu, lăsând cale liberă ca sume uriașe din conturile de economisire să treacă la moștenitori fără nicio taxare în cazul retragerii unice, ocolind legislația fiscală generală. Pe de altă parte, obligația impusă caselor de brokeraj de a notifica Depozitarul Central pentru ca emitenții să nu rețină la sursă impozitul pe dividende reprezintă o utopie tehnologică, imposibil de implementat pe infrastructura IT existentă în termenul nerealist de nouăzeci de zile acordat prin lege. Restricționarea universului de investiții prin excluderea fondurilor mutuale nelistate taie accesul populației fără educație financiară avansată la instrumente sigure de economisire, obligând investitorii neexperimentați la achiziții directe de acțiuni cu risc ridicat. Tabloul neregulilor este completat de un regim sancționatoriu derizoriu, care dovedește o decuplare totală de la realitățile pieței financiare. Amenzile contravenționale stabilite pentru casele de brokeraj care nu își respectă obligațiile de transparență, evidență separată sau raportare sunt cuprinse între o mie și zece mii de lei, sume ridicole pentru entități care vehiculează capitaluri de sute de milioane de lei și care ridică serioase semne de întrebare privind capacitatea de protecție a investitorilor. În timp ce pe plan social măsura adâncește falia dintre cetățenii cu venituri mici dependenți de sistemul public și elita financiară care primește derogări de la taxe, girul politic oferit de un parlamentar cu profil de finanțist precum Silviu Coșa ridică mari semne de întrebare cu privire la interesele reale din spatele acestui pachet legislativ.
Adaugă-ne ca sursă preferată în Google