O nouă provocare pentru mediul de afaceri: ANAF introduce decontul de TVA precompletat. Boloș (Finanțe) insistă cu e-TVA
 Redacția TOMIS NEWS
6 min
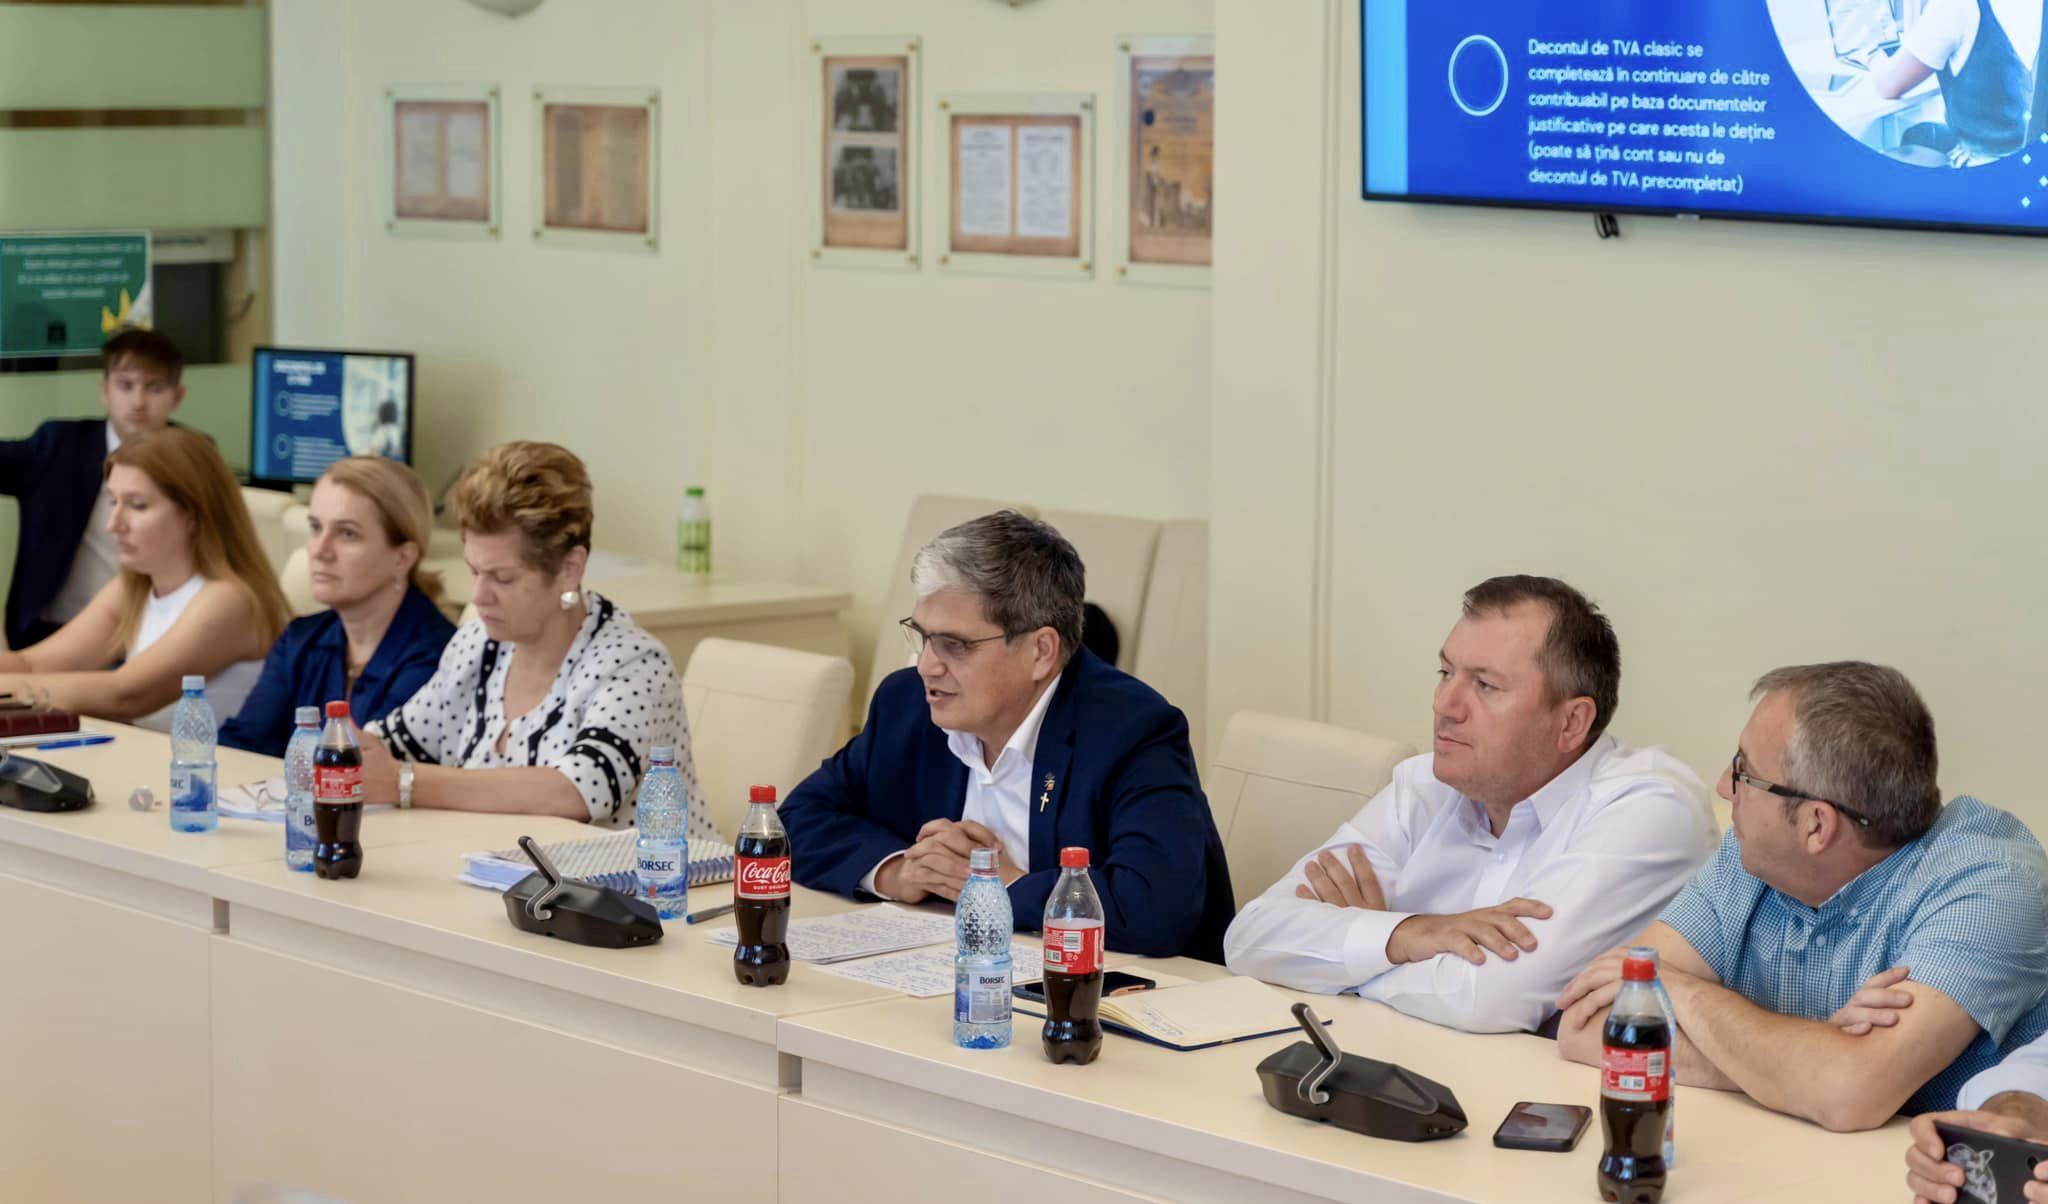
Vinerea trecută, în pragul mini-vacanței de Rusalii, a fost publicată Ordonanța de Urgență (OUG) 70/2024, care introduce decontul de TVA precompletat, cunoscut sub denumirea de „RO e-TVA”. Această măsură face parte din seria de proiecte de digitalizare inițiate de Agenția Națională de Administrare Fiscală (ANAF), dar provoacă îngrijorare în rândul mediului de afaceri datorită presiunilor și costurilor de conformare pe care le implică.
Conform noii ordonanțe, ANAF va trimite lunar, pe data de 20, un decont de TVA precompletat, bazat pe informațiile disponibile din diverse surse fiscale (e-Factura, e-Transport, e-Sigiliu, declarațiile fiscale D 390 și D 394, bonurile de casă de marcat, etc.). Companiile vor avea obligația de a depune propriul decont de TVA până pe 25 ale lunii, folosind propriile documente și informații. În cazul în care există diferențe mai mari de 1.000 de lei între decontul precompletat de ANAF și cel depus de companii, ANAF va trimite o notificare de conformare. Acest răspuns trebuie transmis obligatoriu până pe data de 5 a lunii următoare, altfel companiile riscă amenzi între 2.000 și 10.000 de lei.
Există multiple motive pentru care datele ANAF nu vor corespunde cu cele ale companiilor.
- TVA la încasare: Cei care aplică acest sistem deduc și colectează TVA la momentul plății sau încasării facturilor, informație necunoscută ANAF.
- Facturi incomplete în SPV: Nu toate facturile sunt trimise prin e-Factura, inclusiv facturile simplificate și bonurile fiscale cu CUI.
- Deducerea TVA pentru autoturisme: Deducerea este de 50% sau 100% în anumite condiții, iar ANAF nu poate determina exact cine deduce ce procent.
- Bonurile fiscale: Acestea nu se transmit în niciun sistem.
- E-Transport și e-Sigiliu: Sunt sisteme de monitorizare a transporturilor, fără informații fiscale relevante.
Aceste discrepanțe vor obliga companiile să justifice diferențele dintre propriile evidențe și cele ale ANAF, crescând astfel costurile de conformare. Noua ordonanță devansează termenul de depunere a declarațiilor 390 și 394 la data de 15 ale lunii, în loc de 25 și 30, respectiv. Aceasta înseamnă că firmele trebuie să proceseze toate facturile de achiziții și vânzări, interne și intracomunitare, până la această dată, ceea ce este considerat practic imposibil de către mulți contabili și antreprenori.
De la 1 ianuarie 2025, toate firmele vor trebui să depună declarația SAF-T (Special Audit File for Taxes), care include toate mișcările din contabilitate. Mediul de afaceri și profesioniștii contabili se întreabă de ce este necesar acest nou mecanism complicat, în condițiile în care SAF-T va oferi deja ANAF toate informațiile necesare. Comunitatea profesioniștilor contabili a anunțat organizarea unui protest pe 8 iulie 2024, împotriva acestor prevederi și altor măsuri considerate abuzive. De asemenea, câteva televiziuni au raportat că guvernul ia în calcul amânarea aplicării acestor prevederi, dar până acum nu există nimic concret.
În lumina acestor schimbări, companiile sunt rugate să trimită documentele contabile aferente fiecărei luni până pe data de 6 a lunii următoare, pentru a se conforma noilor cerințe.
Aceste măsuri ridică numeroase semne de întrebare și îngrijorări în rândul antreprenorilor și profesioniștilor din contabilitate, care se confruntă acum cu o povară administrativă crescută și termene nerealiste.
Boloș insistă cu e-TVA
Ministrul de Finanțe, Marcel Boloș, a fost criticat din toate direcțiile pentru OUG prin care se impune e-TVA. În ciuda criticilor, Marcel Boloș pare dispus să meargă mai departe și explică faptul că e-TVA este o măsură vitală pentru combaterea evaziunii fiscale.
„Revin cu noutăți pe tema decontului de TVA precompletat, instrument vital pentru combaterea evaziunii fiscale și atragerea sumelor real datorate la bugetul de stat consolidat. Înainte de toate, mă adresez tuturor experților contabili din țară, exprimând respectul meu pentru munca voastră și rolul esențial pe care îl aveți în ecosistemul financiar. Mulțumesc celor care au transmis mesaje constructive pe această temă, vă asigur că am tratat cu atenție preocupările pe care mi le-ați semnalat. În ceea ce privește comunicarea cu dumneavoastră, deși este evident că nu am reușit să atingem nevoia de consultare pe care adoptarea unei astfel de măsuri o impune, la nivelul Ministerului Finanțelor, mediul de afaceri a fost consultat și invitat în repetate rânduri la sesiuni de lucru și a putut contribui activ la elaborarea regulilor necesare completării decontului precompletat și a machetei de formular electronic. Cu toate acestea, suntem dedicați să adaptăm și să îmbunătățim această inițiativă în funcție de nevoile și sugestiile dumneavoastră. Tocmai de aceea, în cursul zilei de ieri am avut o ședință de lucru cu reprezentanții Corpului Experților Contabili și Contabililor Autorizați din România, în care am convenit următoarele:
1) Abrogarea prevederilor referitoare la nota de justificare privind difențele de TVA prevăzute la art. 6 din OUG 70/2024;
2) Prorogarea termenului de intrare în vigoare pentru notele de diferențe TVA și înlocuirea notei justificative pentru diferențele de TVA cu notificarea de conformare adaptată modului e-TVA, prevăzut de art. 121, alin. (1) din Codul de Procedură Fiscală;
3) Prelungirea termenului pentru notificarea de conformare pentru diferențele de TVA până la data de 25 a lunii următoare pentru luna precedentă;
4) Revizuirea cuantumului amenzilor.
În continuare, astăzi, la sediul MF vor continua discuțiile cu reprezentanții mediului de afaceri. De asemenea, în urma mesajelor primite din partea dumneavoastră, aș vrea să mai clarific următoarele:
– Un aspect important și solicitat de mediul de afaceri îl reprezintă setul de rapoarte din sistemele informatice ale ANAF, care vor permite calibrări ale evidențelor contabile și realizarea/raportarea decontului de taxă pe valoarea adăugată în concordanță cu starea de fapt fiscală. Persoanele impozabile vor avea la dispoziție rapoartele privind datele și informațiile din sursele de date utilizate referitoare la operațiunile efectuate în luna de raportare.
– Întrucât până la implementarea completă a sistemul informatic naţional RO e-SAF-T nu există date suficiente pentru precompletarea decontului e-TVA în cazul persoanelor care aplică sistemul TVA la încasare, termenul de la care se va utiliza decontul precompletat RO e-TVA în cazul acestor persoane este 1 august 2025.
– Tocmai pentru a exista o perioadă de acomodare cu rigorile măsurilor instituite, s-a prevăzut o perioadă tranzitorie până la începutul anului viitor, timp în care efectele privind sancționarea netransmiterii răspunsului la notificarea de conformare privind diferențele RO e-TVA și implicațiile privind stabilirea riscului fiscal pentru persoanele impozabile înregistrate în scopuri de TVA sunt suspendate.
Vă mulțumesc pentru contribuția și răbdarea dumneavoastră în această perioadă în care vrem ca reducerea evaziunii fiscale prin măsuri eficiente de reducere a gapului de TVA să nu mai fie doar o lozică, fiind o problemă cu implicații profunde asupra bunăstării economice a tuturor românilor și a funcționării corecte a sistemului fiscal și economic în ansamblu.”, scrie Marcel Boloș.
Adaugă-ne ca sursă preferată în Google