
„Jocul greșeala așteaptă”: Cum transformă ANAF lipsa de educație fiscală a contribuabililor într-un mecanism de executare, abuz și blocaj financiar
 Redacția TOMIS NEWS
5 min
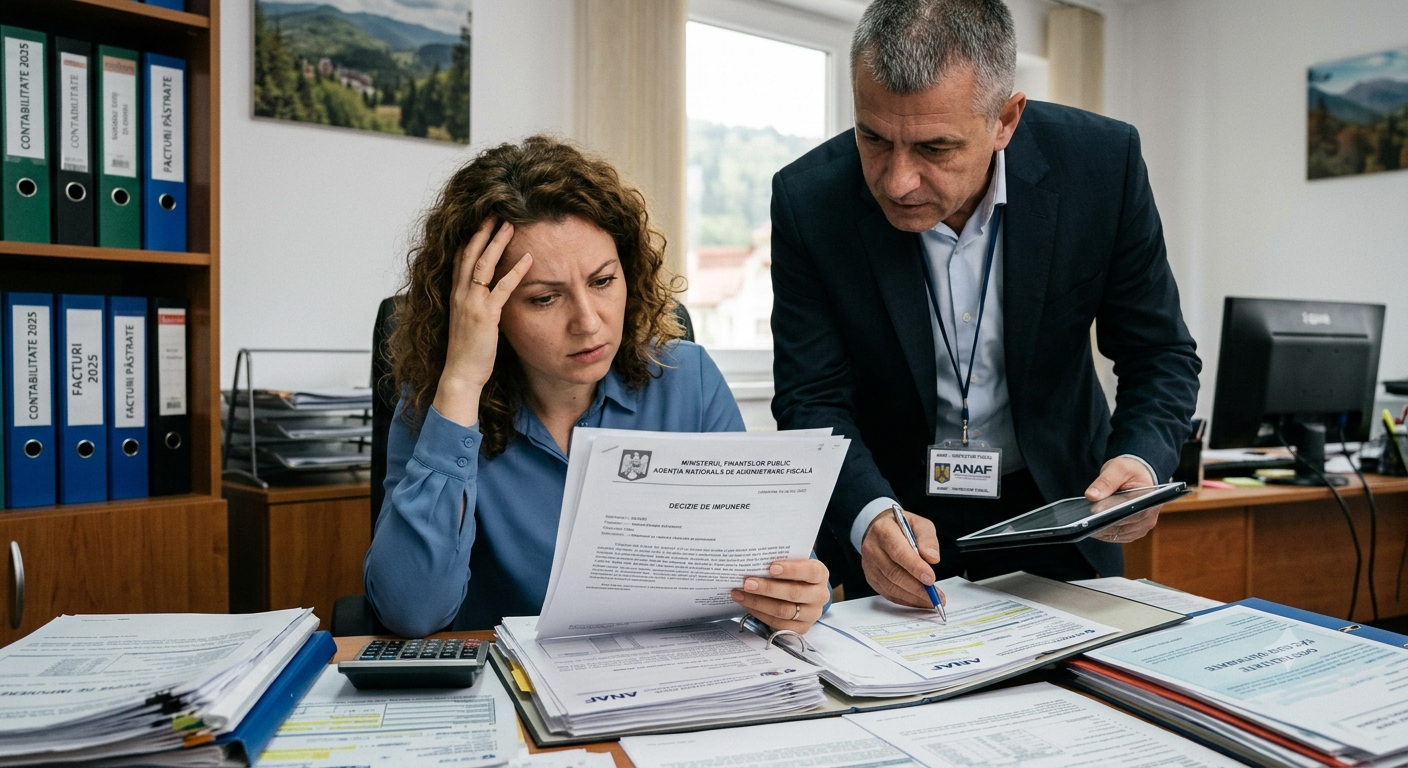
Mecanismul prin care Agenția Națională de Administrare Fiscală (ANAF) interacționează cu contribuabilii din România relevă o asimetrie profundă de putere, construită pe un principiu nescris, dar extrem de eficient: jocul în care administrația așteaptă eroarea cetățeanului pentru a declanșa aparatul coercitiv. În loc să funcționeze ca un partener instituțional care previne, îndrumă și clarifică, aparatul fiscal românesc este adesea perceput ca o entitate pânditoare, care speculează lacunele din educația financiară a populației și ambiguizările din legislație. Ritmul alert în care se modifică Codul Fiscal și Codul de Procedură Fiscală, combinat cu norme metodologice stufoase și adesea contradictorii, creează un teren minat pentru micile afaceri, liber-profesioniști și persoane fizice, unde o simplă bifă omisă, un cod greșit într-o declarație sau o interpretare diferită a unui termen tehnic se transformă rapid în decizie de impunere, accesorii și penalități usturătoare.
Una dintre cele mai răspândite practici prin care Fiscul ajunge să umfle sau chiar să dubleze anumite obligații financiare își are rădăcinile în reîncadrarea retroactivă a tranzacțiilor. Spre exemplu, un microîntreprinzător sau un PFA care își desfășoară activitatea în mod legitim pe bază de contracte de prestări servicii se poate trezi, în urma unui control derulat după trei sau patru ani, cu o reîncadrare a activității în venituri de natură salarială. Inspectorii fiscali aplică din urmă CAS, CASS și impozit pe venit la nivel de salariat, adăugând dobânzi și penalități de nedeclarare ce pot dubla suma inițială. Deși legislația oferă criterii de independență adesea interpretabile, organul de control înclină balanța nedefinit în favoarea colectării la buget. O altă tehnică frecventă este dublarea impunerii prin necorelarea bazelor de date interne: dacă un contribuabil depune o declarație rectificativă pentru a corecta o eroare materială, sistemul informatic al ANAF înregistrează adesea noua sumă fără a o anula pe cea veche, generând o dublă debitare automată pe care contribuabilul trebuie apoi să o demonstreze luni de zile prin drumuri la ghișee și memorii scrise.
Intimidarea și lipsa de educație fiscală reprezintă catalizatorii perfecți ai acestor abuzuri. Un cetățean obișnuit sau un mic antreprenor, neavând cunoștințe juridice solide și neavând resursele financiare pentru a angaja consultanți fiscali de top sau avocați specializați, semnează procesele-verbale de control sub presiunea psihologică a unor posibile plângeri penale sau a blocării imediate a firmei. Măsurile coercitive sunt aplicate de Fisc cu o celeritate matematică și implacabilă. În timp ce o clarificare sau o contestație administrativă zace pe birourile Fiscului luni de zile peste termenul legal, poprirea pe conturile bancare se emite automat. O persoană fizică sau o companie se trezește cu conturile blocate de pe o zi pe alta pentru sume minore sau eronate, fiind pusă în imposibilitatea de a-și plăti salariile, furnizorii sau utilitățile. Măsura asiguratorie, concepută teoretic ca o excepție pentru cazurile de fraudă majoră, este aplicată ca o regulă de executare rapidă, paralizând activitatea economică înainte ca instanța de judecată sau chiar organul superior de soluționare a contestațiilor să se pronunțe asupra legalității debitului.
Dimensiunea cea mai critică a acestui raport dezechilibrat se dezvăluie în momentul în care contribuabilul reuşeşte, cu eforturi financiare și logistice imense, să demonstreze că sancțiunea sau suma colectată de Fisc a fost complet necuvenită. În timp ce statul poprește conturile în termen de 48 de ore de la emiterea unei somații, procesul invers, cel de recuperare a banilor luați pe nedrept, devine un maraton birocratic extrem de anevoios. Mecanismele de rambursare sunt concepute structural pentru a proteja fluxul de numerar al bugetului public, nu drepturile de proprietate ale cetățeanului. Banii încasați eronat sau abuziv de ANAF nu se întorc în contul bancar al contribuabilului cu aceeași viteză cu care au fost adunați, ci intră într-o roată a compensărilor eșalonate. Când un contribuabil solicită restituirea unei sume încasate necuvenit, Fiscul activează mecanismul compensării din oficiu, redirecționând acei bani către viitoarele obligații fiscale estimate, chiar dacă acestea nu sunt încă scadente. Astfel, suma cuvenită nu este virată în contul bancar pentru a reda lichiditatea firmei, ci rămâne blocată în trezorerie ca un credit forțat acordat statului. În cazurile în care se obține totuși o decizie definitivă de restituire în bani, procedura este amânată prin cereri repetate de documente justificative suplimentare, verificări încrucișate sau motivarea lipsei de disponibil în creditele bugetare destinate restituirilor. În plus, calculul dobânzilor datorate de stat pentru banii reținuți ilegal este îngreunat prin artificii procedurale, creând un dublu standard evident: cetățeanul plătește penalități drastice pentru o zi de întârziere, în timp ce statul folosește gratuit banii privați luni sau ani la rând.
Această dinamică perversă transformă administrația fiscală dintr-un serviciu public de colectare într-un factor de risc sistemic pentru mediul de afaceri. Lipsa de prevenție, absența unui rol educativ activ și sancționarea automată a erorilor umane fără rea-credință creează o stare de nesiguranță permanentă. Până când răspunderea personală a inspectorilor fiscali pentru deciziile abuzive desființate în instanță nu va deveni o realitate și până când procedurile de restituire a banilor nu vor fi la fel de rapide și automatizate precum cele de poprire, jocul „greșeala așteaptă” va continua să submineze încrederea cetățenilor în stat și să pedepsească tocmai corectitudinea celor care încearcă să funcționeze legal.
Adaugă-ne ca sursă preferată în Google
Se pare ca aceste fapte incredibile ale functionarilor ANAF dar si ale Justitiei noastre sunt considerate NORMALE sau FARA LEAC de cei care ajung sa citeasca aceste comentarii – avand in vedere absenta oricarei reactii la mesajul meu, atat la nivelul contribuablilor cat si al jurnalistilor preocupati de carentele sistemului fiscal romanesc. Le propun sa parcurga Raportul de performanta ANAF 2025 din care rezulta, printre altele ca aceasta institutie avea la inceputul anului 2026 peste 114.000 LITIGII JUDICIARE cu contribuabilii, probabil in curs de solutionare si care explica reactivitatea (celeritatea?) atat de redusa a magistratilor, in solutionarea tot mai numeroaselor noi abateri de la legislatie in functionarea ANAF. Ca auditor al calitatii am decoperit ca unele probleme au fost generate si se mentin datorita digitalizarii neperformante, insuficiente, ilogice si/ sau ineficiente a ANAF (prin SPV, CU 212, C 168, etc.) mai ales prin automatizarea inadecvata a unor decizii si actiuni. In plus, Avocatul poporului mi-a confirmat ca ANAF ar fi exceptata de la respectarea constitutionalei PREZUMTII DE NEVINOVATIE in textul INSTIINTARILOR DE POPRIRE si practica POPRIRILOR..Iata cateva subiecte care afecteaza un mare numar de contribuabili si care ar putea fi tratate de jurnalistii specializati in practicile fiscale din Romania..LE MULTUMESC ANTICIPAT PENTRU EVENTUALUL INTERES SI EVENTUALELE ACTIUNI…
Multumesc pentru acest articol deosebit de relevant, percutant, clar si deci interesant si util…In calitate de proprietar a 2 apartamente inchiriate unor firme sunt HARTUIT FISCAL de peste un deceniu de ANAF S1 din Bucuresti…Am patit cam tot ceea ce ati descris in articol cu CAUZE si EFECTE asa cum analizez eu situatiile in care ajung in calitate de auditor al calitatii la sute de firme private si cateva institutii publice…In februarie 2026 am avut „onoarea” nesperata / neasteptata de-a primi certificarea de EVAZIONIST FISCAL prin emiterea si aplicarea rapida a unei inedite POPRIRI (din care 60% reprezenta sume ERONAT ALOCATE SI CALCULATE) cu mentiunea de-a fi poprite si viitoarele mele „obligatii neachitate” !!! Sa se fi anulat pentru ANAF principiul constitutional al PREZUMTIEI DE NEVINOVATIE? Cum isi permit functionarii ANAF sa emita asa ceva… In plus nici una din duzina de contestatii trimise ANAF s1 ANTEFACTUM si POSTFACTUM nu a primit raspuns…Mai mult contestatiile adresate ANAF CENTARL si MINISTERULUI FINANTELOR au fost retrimise ANAF S1 de unde evident nu a raspuns nimeni…Modul in care actioneaza – probabil legal – functionarii ANAF este pentru mine MAFIOTIC si am trimis o plangere la Judecatoria de care apartin demonstrand argumentat faptul ca sunt profund OFENSAT si JIGNIT de acest comportament inexplicabil…Mai grav este faptul ca Judecatoria mi-a raspuns dupa 4 luni si mi-a acordat termen abia in noiembrie (dupa 11 luni!) cerandu-mi sa prezint eventualele mele pretentii doar verbal in fata completului de atunci!..ESTE INCREDIBIL SA FII TRATAT ASTFEL SI DE MAGISTRATII NOSTRI….Am constatat ca poti ajunge pana la ICCJ si tot nu obtii recunoasterea unor fapte ilicite/ ilegale caci dupa 8 ani de proces cu ANAF si un chirias rau platnic, ICCJ mi-a anulat cererea de revizuire a unor rapoarte ale IJ sub pretextul incredibil ca NU AS FI PLATITI TAXA JUDICIARA DE 1000 LEI (desi le-am furnizat repetat copii ale OP ului aferent) …HARTUIREA FISCALA SI ADMINISTRATIVA CUM SUNT REGLEMENATTE IN ROMANIA? Va multumesc pentru atentia eventuala acordata acestor fapte si aspecte sesizate de mine …In asteptarea unui raspuns…