Impactul Neptun Deep în Dobrogea: Extragerea din Marea Neagră, oportunitate istorică de dezvoltare sau „ni se fură gazul”?
 Redacția TOMIS NEWS
8 min
Proiectul Neptun Deep, cel mai important demers de exploatare a gazelor naturale din Marea Neagră din ultimii ani, este discutat în România mai ales prin prisma securității energetice și a prețului la energie. Pentru Dobrogea, miza este mai concretă: ce se întâmplă cu locurile de muncă, cu Portul Constanța, cu infrastructura, cu mediul și cu bugetele locale, dar și ce riscuri apar într-o regiune deja expusă la presiuni economice și geopolitice. Neptun Deep este un proiect offshore în Marea Neagră, într-un perimetru de mare adâncime aflat în zona economică exclusivă a României. Exploatarea se face în larg, însă o parte importantă a lanțului logistic și a infrastructurii de transport a gazului se leagă de țărm și, prin extensie, de județul Constanța.
Calendarul exact depinde de deciziile finale de investiție, de execuția lucrărilor și de punerea în funcțiune a infrastructurii. În comunicarea publică, proiectul este asociat cu o intrare în producție în a doua jumătate a anilor 2020 și cu o exploatare care, tipic pentru zăcămintele offshore, se întinde pe mai mulți ani. Important pentru public: „începe producția” nu înseamnă automat vârf de producție. În mod obișnuit există o fază de ramp-up (creștere treptată), apoi un platou, apoi declin. Impactul economic local (contracte, personal, logistică) este adesea cel mai intens în fazele de construcție și punere în funcțiune, nu neapărat în anii de exploatare stabilă.
În spațiul public sunt vehiculate estimări privind volume semnificative de gaze, însă cifrele exacte variază în funcție de sursă, de metodologia de estimare și de actualizările tehnice. Pentru o analiză corectă, contează diferența dintre:
resurse estimate (ce ar putea exista)
rezerve dovedite (ce poate fi extras cu tehnologia și economia actuală)
producție anuală (cât intră efectiv în sistem în fiecare an)
Fără o referință oficială unică în acest moment, cel mai prudent este să tratăm cifrele ca intervale și să urmărim actualizările operatorilor și ale autorităților (ANRM, Transgaz, Ministerul Energiei) pe măsură ce proiectul avansează.
Pentru Dobrogea, Neptun Deep contează fiindcă o parte relevantă a lanțului logistic și operațional se sprijină pe infrastructura regională: porturi, servicii maritime, transport, depozitare, mentenanță, securitate și activități conexe. Chiar dacă extracția are loc în larg, efectele economice și administrative se simt pe uscat, în special în județul Constanța. Beneficiile pot apărea pe trei niveluri. Primul este cel al activității directe: contracte pentru servicii maritime, aprovizionare, piese, reparații, transport și personal specializat. Al doilea este cel al efectelor indirecte: creșterea cererii pentru cazare, alimentație publică, servicii, training și logistică. Al treilea este cel fiscal și investițional: dacă proiectul generează venituri stabile și predictibile la nivel național, poate crește spațiul bugetar pentru investiții în infrastructură, inclusiv în Dobrogea, însă acest efect depinde de modul în care sunt distribuite veniturile și de capacitatea administrațiilor de a atrage proiecte.
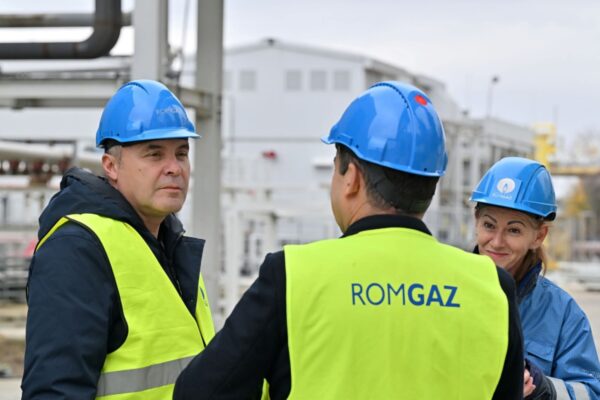
Proiectele offshore au o componentă mare de specializare, ceea ce înseamnă că o parte din posturi vor fi ocupate de personal cu experiență specifică. Totuși, există și o zonă consistentă de joburi și contracte care pot fi localizate: logistică, transport, servicii portuare, securitate, mentenanță, construcții, catering, depozitare, servicii administrative. Dobrogea are un avantaj dacă își conectează rapid oferta de formare la cererea proiectului. Aici intră în discuție și instituții de training maritim, precum CERONAV, care pot juca un rol în calificare și recertificare pentru meserii conexe operațiunilor offshore.
Portul Constanța poate deveni un nod logistic important pentru operațiunile din Marea Neagră, mai ales dacă sunt necesare fluxuri constante de echipamente, materiale și personal. Impactul real depinde de contractele efective, de capacitatea portului de a oferi servicii competitive și de modul în care sunt gestionate timpii de operare, accesul rutier și feroviar și securitatea. Efectul asupra prețului nu este automat și nici exclusiv regional. Prețurile se formează într-o piață mai largă, iar gazul produs poate intra în mixul național și regional, în funcție de contracte, reglementări și infrastructură. Totuși, producția internă poate reduce vulnerabilitatea la șocuri externe și poate îmbunătăți stabilitatea aprovizionării. Pentru consumator, beneficiul cel mai realist este unul de securitate și predictibilitate, nu neapărat o ieftinire rapidă.
Presiunile apar pe infrastructura de transport și pe capacitatea logistică: drumuri de acces, conexiuni feroviare, zone de depozitare, facilități portuare, dar și infrastructură energetică (conectări, stații, rețele). Dacă aceste investiții sunt făcute inteligent, ele rămân utile și după faza de vârf a proiectului. Riscurile principale țin de accidente, scurgeri, poluare operațională și impact asupra biodiversității marine. În Dobrogea, sensibilitatea este crescută prin importanța turismului litoral, a pescuitului și a ariilor protejate. Întrebarea corectă nu este dacă există risc, ci cât de bine este gestionat: standarde tehnice, monitorizare, planuri de intervenție, transparență și capacitate reală de răspuns.
Operațiunile offshore sunt, de regulă, la distanțe care nu se văd din stațiuni și nu ar trebui să afecteze direct experiența turistică. Riscul major pentru turism este reputațional și apare în scenariul unui incident de mediu. În lipsa unui incident, efectele pot fi chiar inverse, prin creșterea activității economice și a veniturilor în regiune.
„Ne fură gazul austriecii, ungurii și francezii”? Ce e adevărat și ce e manipulare
Formula „ne fură gazul” apare frecvent în perioade de tensiune economică și este alimentată de două realități și de o confuzie.
Realitatea 1: proiectele mari sunt finanțate și operate de consorții cu capital internațional. Asta înseamnă că o parte din profit poate pleca în afara țării sub formă de dividende, dobânzi, servicii achiziționate din exterior sau contracte câștigate de firme mari.
Realitatea 2: gazul este o marfă tranzacționabilă. Chiar dacă este extras din perimetre românești, el poate fi vândut prin contracte comerciale către clienți din România sau din regiune, în funcție de preț, infrastructură și reglementări.
Confuzia: „capital străin” nu înseamnă automat „furt”. Într-un proiect legal, statul român își păstrează drepturile prin licențe, taxe, redevențe și reguli de piață. Discuția serioasă nu este despre naționalitate, ci despre:
cât rămâne în România (redevențe, impozite, taxe, investiții)
ce obligații există privind piața internă și securitatea aprovizionării
câte contracte câștigă firmele locale și câte pleacă în afarăcât de transparent este lanțul de contractare
Dacă publicul simte că „ne fură”, de regulă problema este una de încredere și distribuție a beneficiilor: oamenii nu văd efectul în facturi, salarii, infrastructură sau servicii publice. Influența statelor străine nu se manifestă prin „furt” fizic al zăcământului, ci prin mecanisme economice și politice:
companii cu acționariat străin pot participa la investiții și pot decide comercial unde vând gazul
statele pot susține interesele companiilor lor prin diplomație economică
infrastructura de transport (interconectări, capacități) poate orienta fluxurile către anumite piețe
regulile europene privind piața energiei limitează intervențiile arbitrare, dar nu elimină competiția
În practică, România își apără interesul prin reglementare, contracte, capacitate de transport și, mai ales, prin modul în care negociază și aplică cadrul fiscal. Comunitățile locale câștigă dacă o parte din valoarea creată se întoarce în infrastructură, servicii publice și dezvoltare economică locală. Dacă lanțul de contracte rămâne închis, iar investițiile locale sunt minime, percepția va fi că proiectul „trece” prin regiune fără să lase beneficii proporționale.
Întrebările care separă promisiunile de realitate sunt: ce venituri estimează statul (pe ani), ce parte se întoarce în investiții, ce standarde de mediu se aplică și cine le verifică, ce plan de intervenție există pentru incidente, ce infrastructură se modernizează și cine plătește, cum sunt protejate turismul și pescuitul, ce programe de formare profesională se lansează și cine le finanțează. Neptun Deep poate deveni o oportunitate majoră pentru Dobrogea dacă proiectul este legat de investiții locale, de contracte pentru firme din regiune, de formare profesională și de standarde de mediu credibile. Poate deveni, la fel de ușor, o sursă de frustrare dacă beneficiile rămân abstracte, iar riscurile sunt comunicate prost. Pentru Constanța și Dobrogea, întrebarea corectă nu este doar „cât gaz scoatem”, ci „ce infrastructură, competențe și valoare rămân aici după ce trece valul de investiții”.
Adaugă-ne ca sursă preferată în Google