Cinci șocuri succesive au decimat sectorul: Agricultura se confruntă cu cel mai grav dezechilibru structural din ultimele trei decenii
 Redacția TOMIS NEWS
4 min
Datele bilanțiere din 2025 confirmă ceea ce
știu deja: sectorul agricol se confruntă cu cel mai grav dezechilibru structural din ultimele trei decenii. Indicatorul cel mai clar este criza de insolvență care s-a agravat exponențial. În cursul anului 2025, au fost admise 458 de cereri de deschidere a procedurilor colective de insolvență împotriva companiilor mici, mijlocii și mari, care cumulează active imobilizate totale de peste 9,6 miliarde lei. Dintre acestea, sectorul agricol a contribuit cu 44 de dosare — 9,6% din totalul cererilor — cu active imobilizate cumulate de 575,9 milioane lei.
Ceea ce este semnificativ: 33 de dosare au urmat procedura generală de insolvență, două au intrat direct în faliment simplificat, iar nouă companii au accesat concordatul preventiv. Aceste nouă companii cumul ează 289,8 milioane lei din totalul activelor agricole intrate în procedură — peste jumătate din masa critică a sectorului. Cu alte cuvinte, companiile agricole cu cel mai mult de pierdut au ales, în proporție semnificativă, să negocieze în loc să lichideze. Aceasta este o măsură a disperării.
1. Capcana prețurilor record
Grâul panificabil a atins pe bursa MATIF din Paris nivelul record de 435 euro/tonă în mai 2022. Porumbul a escaladat spre 340 euro/tonă, floarea-soarelui spre 800–900 dolari/tonă la Constanța. Băncile au finanțat campaniile agricole plecând de la ipoteza că aceste niveluri se vor menține suficient de mult. Capcana nu a constat în luarea unor decizii greșite în condiții normale, ci în angajarea ireversibilă a unor decizii corecte pentru un context care s-a schimbat brusc și complet. Costurile au fost contractate la vârful conjuncturii, iar veniturile s-au realizat pe traiectoria descendentă, cu 6 până la 12 luni mai târziu. Până la recolta din vara lui 2023, prețul grâului coborâse sub 230 euro/tonă. La finalul lui 2025, se apropia de minimele istorice.
2. Seceta de 41 de luni consecutive
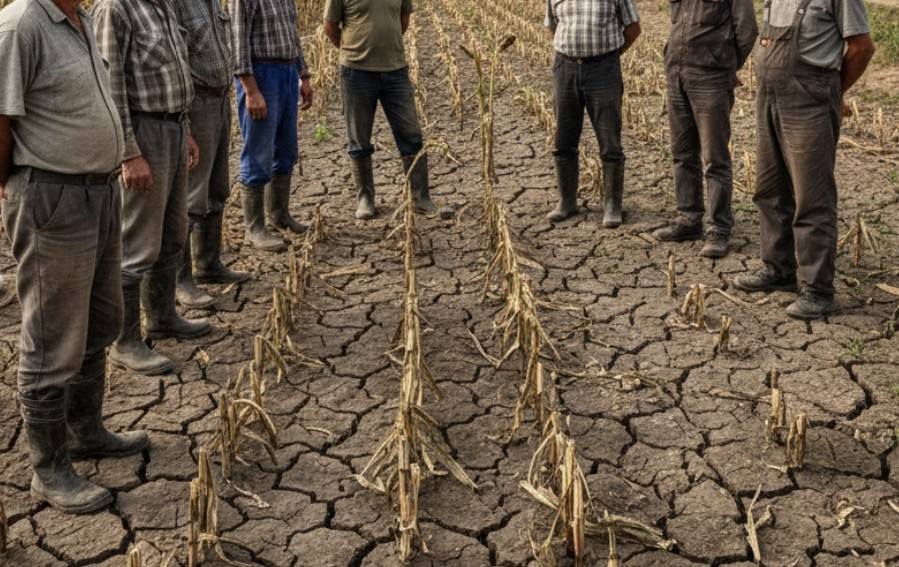
Seceta a debutat în martie 2022 și a continuat până în iulie 2025 — 41 de luni consecutive, depășind seceta catastrofală din 1945–1947. Suprafața afectată de ariditate a crescut de la 10,9% în deceniul 1971–1980 la 41,5% în intervalul 2021–2024. Producția de porumb a scăzut cu 59,7% față de 2021, floarea-soarelui cu 47%. În 2024, două milioane de hectare au fost calamitate oficial. Practic, randamentul mediu la hectar s-a înjumătățit. Fermierii fără irigații pe peste 95% din suprafața arabilă nu au mai putut opera profitabil în niciunul din cei trei ani. Ceea ce face secetele consecutive calitativ diferite de o singură secetă este mecanismul de epuizare progresivă: în 2022, companiile au absorbit pierderile din rezerve; în 2023, au operat fără buffer; în 2024, al treilea șoc a lovit companii fără nicio capacitate de absorbție.
3. Cerealele ucrainene și pierderea puterii de negociere
Coridoarele de Solidaritate au ajutat Ucraina, dar efectul secundar asupra pieței interne românești a fost sever. România a importat în 2022 aproximativ 2,4 milioane de tone de produse agro-alimentare din Ucraina, față de 116.000 de tone în 2021 — o creștere de peste 20 de ori. La nivel de culturi direct concurente, importurile au fost de aproximativ 200 de ori mai mari. Fermierul român care își oferea grâul la silozul trader-ului știa că acesta are acces la o alternativă mai ieftină, scutită de taxe vamale. Aceasta i-a eliminat practic puterea de negociere și a împins prețul de achiziție spre niveluri care nu mai acopereau costurile de producție contractate în iarna anterioară.
4. Efectul foarfecă: cheltuielile rămân rigide, veniturile se prăbușesc
Îngrășămintele cu azot au crescut de la 900 lei/tonă în 2020 la peste 4.000 lei/tonă în 2022 — o creștere de 344% în doi ani. Un hectar de porumb care costa 2.500–3.000 lei în 2020 ajunsese la 5.000–6.500 lei în 2022. Datele bilanțiere confirmă mecanismul de distrugere: raportul cheltuieli/venituri la mediană a crescut de la 86,3% în 2022 la 97,4% în 2024. Proporția de companii cu cost ratio peste 95% a crescut de la 23% la 63%. Cheltuielile totale ale sectorului au scăzut cu doar 20,3% față de o scădere de 28,9% a veniturilor. Cheltuielile sunt mai rigide la scădere decât veniturile, iar aceasta este inima mecanismului de distrugere a marjelor.
5. Conflictul din Iran și dependența de îngrășăminte
După oprirea definitivă a Azomureș în noiembrie 2025, România a rămas singura țară din Uniunea Europeană fără producție internă de îngrășăminte. În data de 28 februarie 2026, atacurile aeriene asupra Iranului și retalierea iraniană prin controlul Strâmtorii Ormuz au blocat o arteră prin care tranzitează 30–46% din comerțul global cu îngrășăminte azotate. Prețul ureei a crescut cu 49% în câteva săptămâni, gazul natural european cu 62%. Orice perturbare a lanțurilor globale se transmite integral și fără niciun amortizor în costurile fermierilor români. România abordează acest șoc din poziția structurală cea mai vulnerabilă din Uniunea Europeană.
Adaugă-ne ca sursă preferată în Google