Banii pe care firmele îi lasă pe masă: Facilitățile fiscale mai puțin cunoscute și pe care le utilizează abia 10% din societățile comerciale
 Redacția TOMIS NEWS
4 min
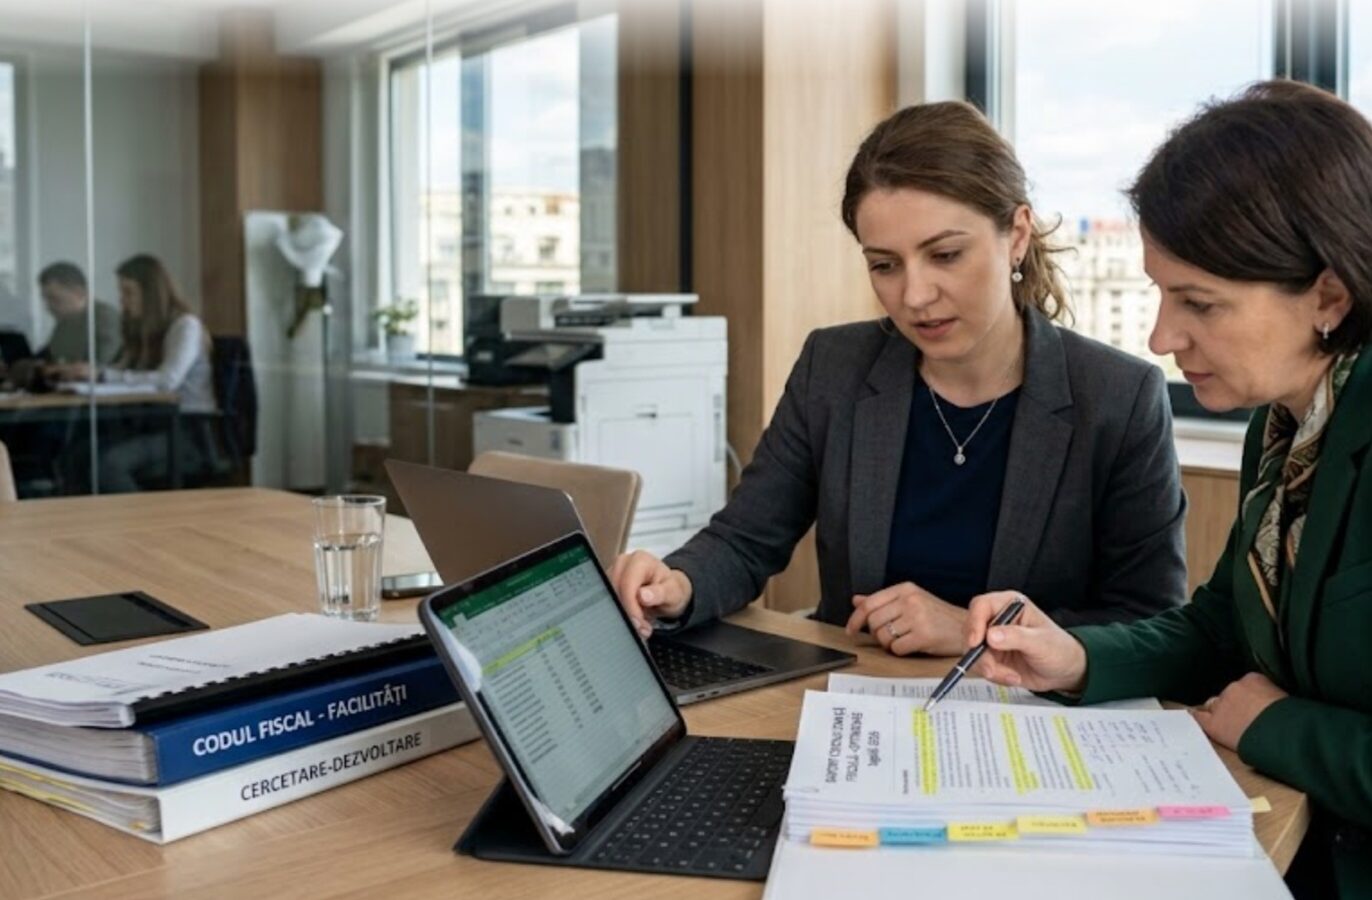
Într-un peisaj economic marcat adesea de schimbări legislative rapide și eliminări treptate ale facilităților fiscale sectoriale, majoritatea companiilor din România își concentrează atenția exclusiv pe obligațiile standard de plată. Cu toate acestea, Codul Fiscal în vigoare conține o serie de pârghii de optimizare mai puțin cunoscute, destinate să stimuleze investițiile, inovarea și finanțarea sustenabilă. Utilizate corect, aceste mecanisme pot reduce legal sarcina fiscală a societăților comerciale, fără a expune mediul de afaceri la riscuri de reîncadrare din partea organelor de control.
Una dintre cele mai valoroase oportunități este deducerea suplimentară de cincizeci la sută pentru cheltuielile aferente activităților de cercetare-dezvoltare, combinată cu posibilitatea aplicării amortizării accelerate pentru echipamentele folosite în aceste proiecte. Deși percepția generală este că această facilitate aparține doar laboratoarelor sau companiilor de tehnologie înaltă, cadrul legal acoperă orice proces intern prin care o firmă dezvoltă produse, sisteme sau procese noi și îmbunătățite semnificativ. Opțiunea de a deduce o dată și jumătate valoarea cheltuielilor eligibile creează un economie directă la impozitul pe profit, cu condiția ca activitățile să fie bine documentate și încadrate conform criteriilor tehnice stabilite prin ghidurile oficiale. Un alt instrument adesea subutilizat din cauza complexității administrative este scutirea de impozit pe profitul reinvestit în active tehnologice, calculatoare, echipamente electronice, software sau drepturi de utilizare a programelor informatice. Companiile au posibilitatea să nu plătească cota de șaisprezece la sută pentru partea din profitul impozabil direcționată către achiziția de active noi folosite în activitatea economică. Această opțiune devine un motor puternic de retehnologizare, mai ales atunci când decizia de reinvestire este corelată strategic cu achizițiile de echipamente menite să crească productivitatea operațională.
Finanțarea prin intermediul piețelor de capital beneficiază, de asemenea, de facilități specifice. Societățile comerciale care decid să parcurgă procesul de listare la bursă au dreptul la o deducere suplimentară de cincizeci la sută pentru cheltuielile generate de acest demers, cum ar fi serviciile de consultanță, tarifele de intermediere sau taxele legale. Această măsură urmărește să diminueze bariera financiară inițială pe care o resimt firmele locale când caută surse alternative de capitalizare, transformând costurile de structurare într-un beneficiu fiscal direct. În zona guvernanței corporative și a retenției angajaților, planurile de opțiuni pe acțiuni oferă un randament fiscal remarcabil față de pachetele salariale clasice. Acordarea de acțiuni sau titluri de participare către angajați ori administratori este scutită de impozit pe venit și de contribuții sociale obligatorii atât la acordare, cât și la momentul exercitării dreptului, dacă se respectă perioada minimă de menținere de un an de zile. Facilitatea permite companiilor să atragă și să păstreze specialiști de top fără un impact devastator asupra fondului de salarii, impozitarea efectivă mutându-se doar în faza ulterioară a vânzării titlurilor pe piața de capital.
Mecanismul de redirecționare a impozitului pe profit prin sponsorizare continuă să fie privit în mod greșit drept o simplă acțiune filantropică, deși reprezintă un instrument complet neutru din punct de vedere al costurilor. Companiile pot scădea din impozitul datorat sumele acordate sub formă de sponsorizare în limitele stabilite de lege, asigurând finanțare directă pentru proiecte din domeniul sănătății, educației sau protecției mediului. În situația în care pragul maxim nu este atins la finalul anului, legislația permite redirecționarea sumelor rămase neutilizate prin depunerea unui formular specific către organul fiscal, asigurând astfel că resursele rămân direcționate conform deciziei managementului, și nu colectate integral la bugetul central. Optimizarea politicii de amortizare oferă o flexibilitate suplimentară pe care multe departamente financiare o omit. Alegerea amortizării accelerate pentru mijloacele fixe eligibile permite trecerea pe cheltuieli a unei cote de până la cincizeci la sută din valoarea de intrare a activului chiar în primul an de funcționare. Această abordare reduce considerabil profitul impozabil pe termen scurt și susține cash-flow-ul companiei în etapele critice de extindere, oferind un răgaz financiar crucial pentru recuperarea investiției făcute.
Adaugă-ne ca sursă preferată în Google