15% din profitul brut al firmelor, acordat angajaților. Murad (AUR) și-a scris proiectul atât de prost, ca să fie sigur că nu va fi adoptat – DOCUMENTE
 Marius Florian
5 min
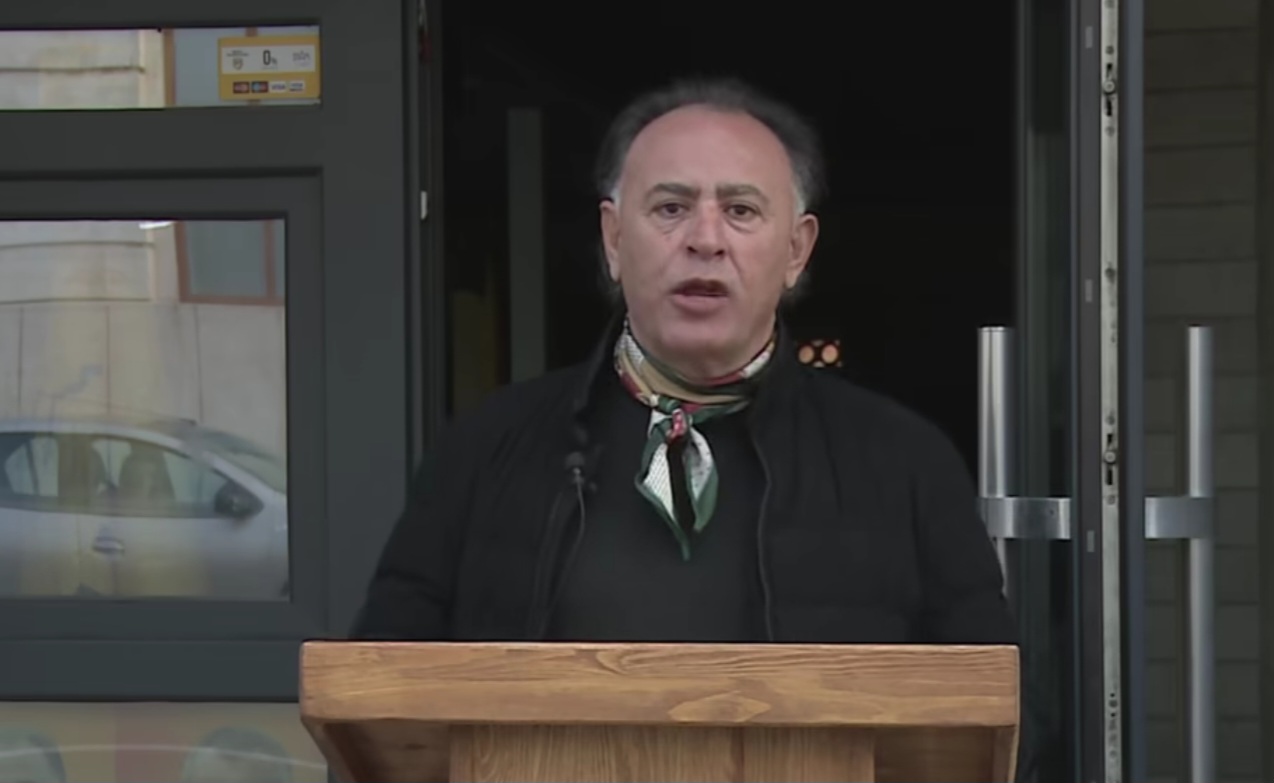
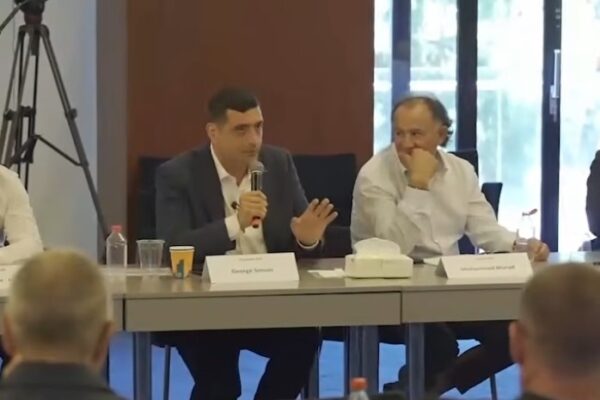
Legea privind participarea angajaților la profit, inițiată de deputatul constănțean Mohamad Murad din cadrul AUR, ar putea fi o inițiativă legislativă cu potențial semnificativ de a transforma modul în care companiile românești recompensează angajații, stimulând implicarea și loialitatea acestora. Totuși, o analiză detaliată a textului legii scoate în evidență mai multe neclarități și aspecte problematice care pot afecta aplicabilitatea și eficiența măsurii, necesitând atenție și eventuale corecturi pentru a asigura un impact pozitiv real și durabil.
În primul rând, legea suferă de o serie de ambiguități și formulări neclare care pot genera interpretări diferite în practică. Redactarea conține greșeli de tipar și exprimări incomplete sau confuze, ceea ce poate pune în dificultate atât angajatorii, cât și autoritățile fiscale în aplicarea uniformă a prevederilor. Lipsa unei exprimări precise în anumite articole conduce la interpretări divergente, sporind riscul unor litigii sau controale fiscale controversate, care pot afecta încrederea mediului de afaceri în această reformă. Un alt punct sensibil este plafonarea sumei totale care poate fi acordată angajaților sub formă de participare la profit la 15% din profitul brut al exercițiului financiar precedent. Deși această limită are rolul de a menține echilibrul fiscal și de a preveni abuzurile, ea poate fi considerată restrictivă, în special pentru companiile mari sau foarte profitabile, care ar putea dori să recompenseze mai consistent angajații. Această plafonare rigidă reduce flexibilitatea angajatorilor în a adapta recompensele la performanțele individuale sau colective și poate descuraja implementarea unor scheme mai generoase, personalizate și motivante.
Legea exclude explicit asociații, acționarii și administratorii din rândul beneficiarilor participării la profit, ceea ce ridică probleme practice în cazul firmelor mici sau familiale, unde aceste roluri se suprapun adesea cu cele de angajat. Această prevedere poate genera situații neclare, în care angajatorii vor avea dificultăți să aplice legea fără să creeze discriminări sau să fie nevoiți să recurgă la interpretări suplimentare. Lipsa unor reguli clare privind aceste situații speciale conduce – din nou – la controverse și inegalități în aplicare. Din punct de vedere administrativ și fiscal, legea impune angajatorilor obligația de a ține evidența distinctă a veniturilor acordate prin participarea la profit și de a emite documentele justificative corespunzătoare. Aceasta implică un efort suplimentar de organizare, instruire și adaptare a sistemelor informatice, atât pentru companii, cât și pentru autoritățile fiscale. În condițiile în care multe firme mici și mijlocii dispun de resurse limitate, această sarcină poate deveni o povară care să descurajeze aplicarea corectă a legii:
Flexibilitatea acordată angajatorilor în diferențierea sumelor pe baza unor criterii interne, deși este un avantaj teoretic, poate conduce în practică la practici discriminatorii sau neechitabile. Legea lui Murad nu prevede mecanisme clare și transparente de control și raportare care să prevină acordarea discreționară a acestor venituri, ceea ce poate afecta negativ coeziunea socială și climatul organizațional. Fără reguli stricte și verificări eficiente, există riscul ca această formă de recompensare să fie folosită pentru favorizarea unor angajați în detrimentul altora, subminând astfel scopul reformei. Deși actul normativ afirmă compatibilitatea cu legislația Uniunii Europene, orice reglementare fiscală nouă trebuie monitorizată cu atenție pentru a evita distorsiuni pe piața unică, în special în domeniul muncii și al liberei circulații a capitalurilor și serviciilor. Orice discrepanță sau neconcordanță poate genera conflicte juridice și dificultăți în aplicare, afectând atât companiile, cât și angajații.
Un alt aspect problematic este lipsa unor mecanisme clare și detaliate de monitorizare și evaluare a aplicării legii. Deși legea prevede elaborarea unor norme metodologice în termen de 60 de zile de la intrarea în vigoare, nu sunt specificate modalități concrete de urmărire a implementării și de evaluare a impactului pe termen mediu și lung. Fără un sistem robust de monitorizare, riscul este ca legea să fie aplicată ineficient, iar beneficiile anticipate să nu se concretizeze. În plus, este esențială o corelare atentă cu alte prevederi fiscale și de muncă pentru a evita suprapuneri, lacune sau conflicte de interpretare care pot afecta legalitatea și aplicabilitatea măsurii. Orice neconcordanță între reglementări poate genera incertitudini și dificultăți pentru angajatori și angajați.
Din punct de vedere financiar, implementarea măsurii va avea un impact mixt asupra bugetului general consolidat. Pe termen scurt, se va înregistra o reducere a veniturilor fiscale din cauza deductibilității sumelor acordate și a scutirii de la plata contribuțiilor sociale. Totuși, se estimează că stimularea activității economice și creșterea productivității vor compensa parțial aceste pierderi. Pe termen lung, efectele pozitive nete asupra bugetului sunt anticipate a fi semnificative, prin creșterea bazei de impozitare și reducerea costurilor sociale generate de stabilitatea locurilor de muncă și reducerea migrației forței de muncă calificate. Teoretic, inițiativa legislativă a deputatului Mohamad Murad aduce o schimbare necesară și binevenită în sistemul fiscal românesc, introducând un cadru modern și competitiv pentru participarea angajaților la profit, însă pentru ca această lege să atingă potențialul său maxim, este însă imperativă clarificarea formulărilor ambigue, stabilirea unor criterii transparente și echitabile, precum și implementarea unor mecanisme eficiente de control și monitorizare.
Politic vorbind, proiectul este abia depus la Senat, prima cameră sesizată. Astfel, în cel mai optimist scenariu de eventuală adoptare, vorbim de un orizont de timp de aproximativ doi ani.
Adaugă-ne ca sursă preferată în Google