


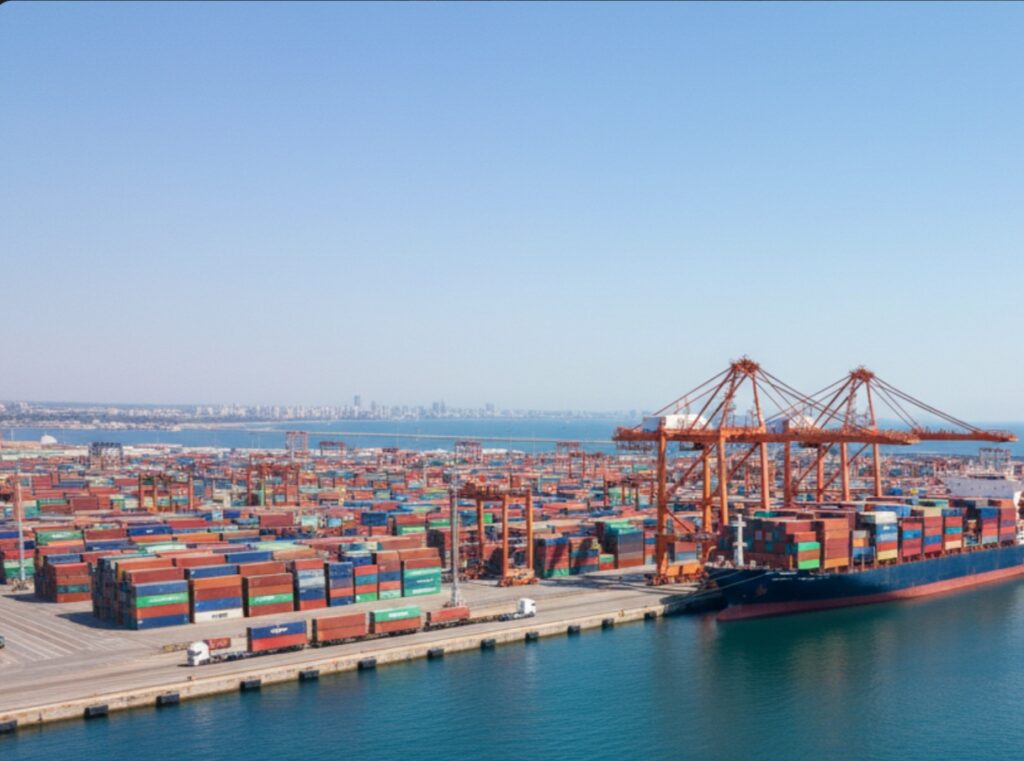
Portul Constanța intră în finalul lui 2025 cu un profil mai clar decât în anii de vârf ai „urgenței logistice” generate de războiul din Ucraina: rămâne un nod regional important, dar își normalizează ritmul, iar diferența dintre un an bun și un an slab este dată tot mai mult de mixul de mărfuri, de calitatea conexiunilor terestre și de predictibilitatea operațională, nu doar de contextul geopolitic. Dacă 2022–2023 au fost ani în care fluxurile s-au rearanjat rapid și au împins portul în prim-plan, 2024–2025 arată mai mult ca o perioadă de „așezare” în care piața testează cât din acel volum a fost structural și cât a fost conjunctural.
Prima tendință vizibilă este reechilibrarea dintre volumele „de criză” și volumele „de economie”. Cerealele și mărfurile vrac au rămas un motor major, însă piața a început să penalizeze tot mai mult blocajele și costurile de fricțiune. În anii de presiune maximă, lanțurile logistice acceptau timpi mai mari și tarife mai ridicate pentru că alternativa era limitată. În 2025, când rutele s-au diversificat și capacitățile din regiune s-au adaptat, competiția s-a mutat dinspre „cine poate prelua orice” spre „cine poate livra constant, rapid și cu costuri previzibile”. Asta pune Constanța într-o competiție directă cu porturi care pot oferi conexiuni feroviare mai fluide, proceduri mai digitale sau o disciplină mai bună a sloturilor.
A doua tendință este creșterea importanței calității hinterland-ului, adică a felului în care portul se leagă de economie. În 2025, nu mai este suficient să ai dane și capacitate de operare; contează cât de repede se mișcă marfa din port în țară și invers. Pentru Constanța, asta înseamnă că orice îngustare pe feroviar, pe rutier sau în zona de depozitare devine imediat un cost de oportunitate: navele așteaptă, operatorii își pierd fereastra, iar clienții își reproiectează lanțul de aprovizionare. Într-un an în care companiile sunt mai atente la costuri și la timpi, portul este evaluat ca un serviciu integrat, nu ca o simplă poartă maritimă.
A treia tendință este schimbarea structurii cererii în transportul maritim, cu efecte directe asupra porturilor de la Marea Neagră. În 2025, shipping-ul global a fost marcat de volatilitate: ajustări de capacitate, repoziționări de rute, presiune pe costuri și o atenție mai mare la risc. Pentru Constanța, asta se traduce printr-o cerere mai selectivă pentru escale și printr-o negociere mai dură pe tarife și servicii. Porturile care pot oferi predictibilitate, transparență și timpi scurți câștigă; cele care funcționează cu variații mari de performanță pierd, chiar dacă au avantaj geografic.
A patra tendință este că portul devine tot mai mult o platformă de servicii, nu doar un loc de transbordare. În 2025, clienții caută soluții complete: depozitare, condiționare, consolidare/deconsolidare, servicii vamale rapide, digitalizare a documentelor, trasabilitate și integrare cu transportul intern. Acolo unde aceste servicii sunt fragmentate sau lente, marfa se mută către alternative. Pentru Constanța, miza este să reducă „costul invizibil” al operațiunilor: orele pierdute în proceduri, lipsa de sincronizare între operatori, întârzierile de informare și lipsa unei imagini unice asupra fluxurilor.
A cincea tendință este presiunea investițională: portul are nevoie de investiții continue, dar investițiile trebuie să se vadă în productivitate, nu doar în capacitate nominală. În 2025, piața penalizează proiectele care adaugă metri de cheu fără să rezolve blocajele din spate. Investițiile cu impact imediat sunt cele care cresc viteza de rotație: modernizarea căilor ferate din port, managementul traficului intern, automatizarea porților, digitalizarea programărilor, interoperabilitatea datelor între operatori și autorități. În lipsa acestor îmbunătățiri, orice creștere de volum riscă să se transforme în congestie, iar congestia se transformă rapid în pierdere de clienți.
A șasea tendință este maturizarea pieței de containere în regiune, cu o competiție mai dură pentru servicii regulate. Constanța are potențial de hub, dar statutul de hub nu se câștigă printr-un vârf de volum, ci prin frecvență, fiabilitate și conectivitate. În 2025, liniile și operatorii urmăresc porturi care pot susține servicii stabile și care au un hinterland suficient de puternic pentru a umple capacități constant. Asta pune accent pe industria locală, pe comerțul intern și pe capacitatea României de a genera fluxuri de import/export cu valoare adăugată, nu doar vrac.
A șaptea tendință este că energia și proiectele industriale mari încep să conteze mai mult în ecuația portului, inclusiv prin efecte indirecte. Chiar dacă nu toate proiectele se traduc imediat în volume, ele pot genera cerere pentru echipamente, materiale, logistică specializată și servicii portuare cu marjă mai bună. În 2025, porturile care se poziționează ca parteneri pentru proiecte energetice, infrastructură și industrie grea își diversifică veniturile și reduc dependența de un singur tip de marfă.
A opta tendință este presiunea pe conformare și pe standarde, de la securitate la mediu. În shipping, cerințele de raportare, trasabilitate și conformare cresc, iar porturile devin parte din lanțul de conformare. Pentru Constanța, asta înseamnă că digitalizarea nu mai este un „nice to have”, ci o condiție de acces la clienți mari. În același timp, investițiile în eficiență energetică, reducerea emisiilor locale și managementul deșeurilor devin criterii de selecție, mai ales pentru companii internaționale.
În ansamblu, barometrul de final de 2025 arată un port care rămâne relevant, dar care nu mai poate conta pe „vânt din spate” permanent. Trendul central este trecerea de la volum la performanță: piața cere timpi mai scurți, costuri mai previzibile și servicii integrate. Dacă portul reușește să transforme investițiile și reformele operaționale în productivitate măsurabilă, poate consolida o parte din câștigurile ultimilor ani și poate atrage fluxuri mai stabile, inclusiv în containere și proiecte industriale. Dacă nu, riscul este o normalizare în jos, în care Constanța rămâne importantă geografic, dar pierde incremental din competitivitate în fața porturilor care livrează mai bine pe „ultimul kilometru” logistic.
Pentru public și pentru mediul de afaceri, indicatorii care merită urmăriți în 2026 sunt cei care arată dacă portul câștigă prin eficiență, nu doar prin context: timpii de așteptare la operare, viteza de evacuare pe feroviar, gradul de digitalizare a fluxurilor, stabilitatea serviciilor regulate și diversificarea mixului de marfă. Într-o regiune în care riscul geopolitic rămâne ridicat, porturile care pot funcționa bine „în fiecare zi” vor fi cele care vor transforma volatilitatea în oportunitate.
Adaugă-ne ca sursă preferată în Google